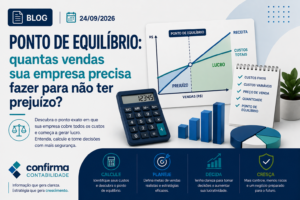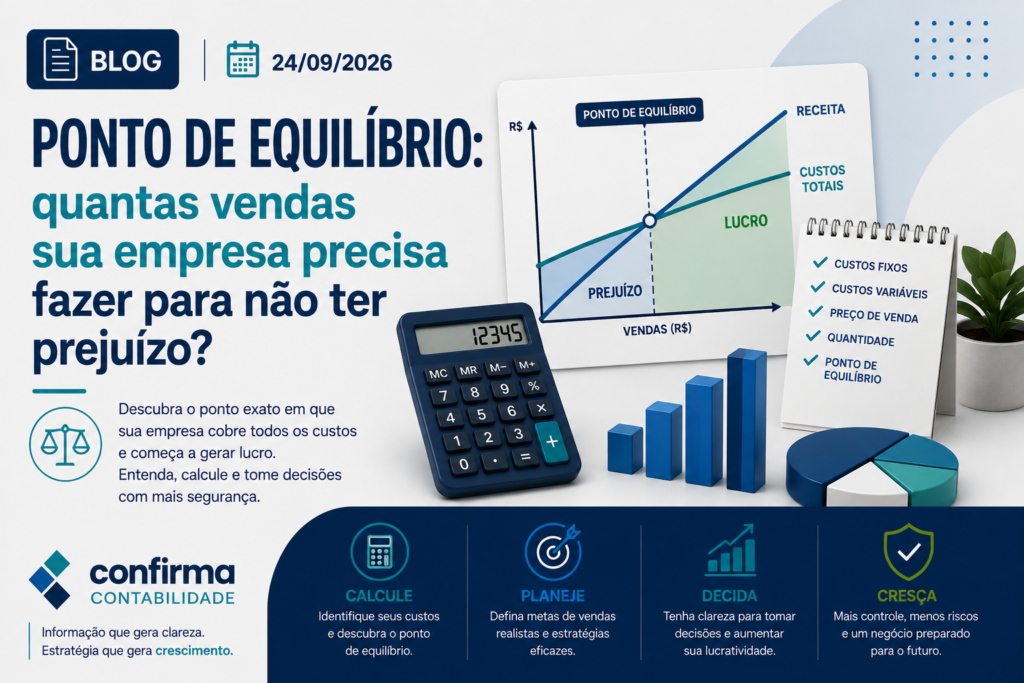
Você sabe quanto sua empresa precisa vender todos os meses para pagar as contas e não ficar no prejuízo?
Muitos empresários conhecem o faturamento mensal, acompanham as vendas e sabem quais são os principais gastos do negócio. Porém, nem sempre conseguem responder uma pergunta fundamental:
“Quanto preciso vender para começar a ter lucro?”
Essa resposta pode ser encontrada por meio do ponto de equilíbrio.
Esse indicador ajuda a empresa a entender qual é o nível mínimo de vendas necessário para cobrir seus custos e despesas. A partir desse ponto, cada venda adicional pode contribuir para a geração de resultado, considerando a estrutura e as premissas utilizadas no cálculo.
Por isso, o ponto de equilíbrio é uma ferramenta importante para a formação de preço, planejamento financeiro e tomada de decisões.
O que é ponto de equilíbrio?
De forma simples, o ponto de equilíbrio representa o momento em que:
Receitas = Custos + Despesas
Ou seja, a empresa consegue pagar os gastos considerados na análise, mas ainda não apresenta lucro.
A partir das vendas realizadas acima desse ponto, existe potencial para geração de resultado positivo, desde que as demais premissas permaneçam adequadas.
Imagine uma empresa que precisa gerar R$ 50 mil em vendas para cobrir seus custos e despesas.
Se ela faturar:
R$ 40 mil → resultado negativo
R$ 50 mil → ponto de equilíbrio
R$ 70 mil → resultado positivo
Esse exemplo é simplificado, mas ajuda a entender a lógica.
Por que o ponto de equilíbrio é importante?
Conhecer o ponto de equilíbrio permite que o empresário tenha uma referência para avaliar o desempenho do negócio.
Em vez de simplesmente pensar:
“Preciso vender mais.”
Ele pode pensar:
“Preciso vender pelo menos X para cobrir minha estrutura e alcançar o resultado que estou buscando.”
Isso torna a gestão mais objetiva.
O indicador pode ajudar em decisões como:
- definição de metas de vendas;
- formação de preços;
- planejamento financeiro;
- análise de rentabilidade;
- avaliação de novos investimentos;
- contratação de funcionários;
- abertura de uma nova unidade;
- lançamento de produtos ou serviços;
- análise de períodos de menor movimento.
Custos fixos e variáveis: qual é a diferença?
Para entender o ponto de equilíbrio, primeiro é importante diferenciar custos e despesas fixos e variáveis.
Gastos fixos
São aqueles que tendem a permanecer relativamente estáveis dentro de determinada estrutura e faixa de atividade, independentemente do volume de vendas.
Podem incluir, por exemplo:
- aluguel;
- determinados salários;
- sistemas;
- serviços contratados;
- despesas administrativas.
Isso não significa que esses valores nunca mudem. Eles podem sofrer reajustes ou alterações ao longo do tempo.
Gastos variáveis
São aqueles que variam de acordo com o volume vendido ou produzido, conforme as características da operação.
Podem incluir:
- custo das mercadorias;
- determinadas matérias-primas;
- comissões;
- taxas relacionadas às vendas;
- tributos incidentes sobre a receita, conforme o caso.
Essa separação é importante porque ajuda a entender quanto cada venda efetivamente contribui para cobrir a estrutura da empresa.
O que é margem de contribuição?
Outro conceito importante para calcular o ponto de equilíbrio é a margem de contribuição.
Ela representa, de forma simplificada, quanto sobra da receita de venda depois da dedução dos gastos variáveis considerados.
Uma forma simplificada de visualizar é:
Preço de venda − gastos variáveis = margem de contribuição
Imagine:
Preço de venda: R$ 100
Gastos variáveis: R$ 60
Margem de contribuição: R$ 40
Esses R$ 40 contribuem para cobrir os gastos fixos da empresa e, depois de atingido o ponto de equilíbrio, para formar o resultado.
Como calcular o ponto de equilíbrio?
Uma fórmula simplificada do ponto de equilíbrio contábil, quando expressa em valor de vendas, é:
Ponto de equilíbrio = Custos e despesas fixos ÷ Margem de contribuição percentual
Imagine uma empresa com:
Custos e despesas fixos: R$ 20.000
Margem de contribuição: 40%
O cálculo seria:
R$ 20.000 ÷ 40% = R$ 50.000
Nesse exemplo, a empresa precisaria alcançar aproximadamente R$ 50 mil em vendas para atingir o ponto de equilíbrio.
A partir daí, as vendas adicionais podem contribuir para a geração de lucro, considerando que os demais fatores permaneçam constantes.
E se a empresa vende vários produtos?
Essa análise pode ficar mais complexa quando a empresa trabalha com diversos produtos ou serviços.
Isso acontece porque cada produto pode apresentar:
- preço diferente;
- custo diferente;
- margem de contribuição diferente;
- volume de vendas diferente.
Imagine uma empresa que venda três produtos:
Produto A: margem de contribuição de 20%
Produto B: margem de contribuição de 35%
Produto C: margem de contribuição de 50%
Se o Produto A representa a maior parte das vendas, a margem média da empresa será influenciada por essa composição.
Por isso, não basta conhecer a margem individual de cada produto.
É importante entender também o mix de vendas.
O ponto de equilíbrio pode mudar
O ponto de equilíbrio não é um número fixo para sempre.
Ele pode mudar quando a estrutura da empresa muda.
Por exemplo, imagine que a empresa tenha:
Custos fixos: R$ 20 mil
Depois de uma expansão, os custos fixos passam para:
R$ 30 mil
Se a margem de contribuição permanecer em 40%, o ponto de equilíbrio também aumentará.
Antes:
R$ 20.000 ÷ 40% = R$ 50.000
Depois:
R$ 30.000 ÷ 40% = R$ 75.000
Ou seja, a empresa precisará vender mais para cobrir sua nova estrutura.
Isso mostra por que decisões de expansão precisam ser acompanhadas de planejamento.
E o que isso tem a ver com formação de preço?
Tudo.
O preço de venda influencia diretamente a margem de contribuição.
Se a empresa reduz o preço sem reduzir proporcionalmente seus gastos variáveis, a margem de contribuição diminui.
E quando a margem diminui, a empresa pode precisar vender mais para atingir o mesmo ponto de equilíbrio.
Imagine:
Situação 1
Preço: R$ 100
Gastos variáveis: R$ 60
Margem de contribuição: R$ 40
Situação 2
A empresa concede um desconto e passa a vender por R$ 90.
Preço: R$ 90
Gastos variáveis: R$ 60
Margem de contribuição: R$ 30
A empresa perdeu R$ 10 de margem por venda.
Consequentemente, precisará de mais vendas para cobrir a mesma estrutura de custos fixos.
Por isso:
desconto + margem + ponto de equilíbrio precisam ser analisados juntos.
O preço menor sempre ajuda a vender mais?
Não necessariamente.
Essa é uma decisão que precisa considerar o comportamento do mercado.
Imagine que uma empresa reduza seu preço em 10% acreditando que conseguirá aumentar as vendas.
Mas o volume vendido aumenta apenas 3%.
Nesse caso, a redução do preço pode não compensar a perda de margem.
Por outro lado, uma estratégia de preço menor pode fazer sentido em determinadas situações se o aumento de volume for suficiente para compensar a redução da margem.
É justamente por isso que decisões de preço devem ser baseadas em números e não apenas em percepção.
O ponto de equilíbrio ajuda a definir metas
Imagine que uma empresa tenha um ponto de equilíbrio de R$ 50 mil.
Esse número pode ser utilizado como uma referência para o planejamento comercial.
A empresa pode estabelecer, por exemplo:
Meta mínima: R$ 50 mil
Meta desejada: R$ 70 mil
Meta de crescimento: R$ 90 mil
A lógica muda.
A equipe deixa de trabalhar apenas com uma meta arbitrária e passa a ter uma referência relacionada à estrutura financeira do negócio.
Ponto de equilíbrio não significa meta de lucro
Esse é um cuidado importante.
Atingir o ponto de equilíbrio significa que a empresa alcançou o nível necessário para cobrir os gastos considerados no cálculo.
Isso não significa que esse seja o faturamento ideal.
Se o empresário deseja obter lucro, precisa estabelecer uma meta acima do ponto de equilíbrio.
Por exemplo:
Ponto de equilíbrio: R$ 50 mil
Meta de faturamento: R$ 80 mil
A diferença entre esses valores cria espaço para a geração do resultado esperado, considerando as premissas utilizadas.
O que acontece quando a empresa está abaixo do ponto de equilíbrio?
Se as vendas permanecem abaixo do ponto de equilíbrio, a empresa pode não conseguir cobrir todos os gastos considerados na análise.
Isso pode indicar a necessidade de investigar:
- preços;
- custos;
- despesas;
- volume de vendas;
- mix de produtos;
- produtividade;
- estrutura operacional.
A solução não será necessariamente “vender mais”.
Talvez seja necessário:
aumentar preços, reduzir custos, melhorar a margem ou rever a estrutura da empresa.
Em alguns casos, pode ser uma combinação dessas ações.
Como reduzir o ponto de equilíbrio?
Existem diferentes caminhos, dependendo da realidade de cada negócio.
Reduzir gastos fixos
Revisar despesas e eliminar gastos que não agregam valor pode diminuir a estrutura necessária para manter a operação.
Melhorar a margem de contribuição
Negociar custos, revisar preços ou melhorar o mix de vendas pode aumentar a contribuição de cada venda.
Reduzir desperdícios
Processos mais eficientes podem diminuir custos e melhorar a rentabilidade.
Rever descontos
Descontos frequentes podem reduzir a margem e aumentar o volume necessário para atingir o ponto de equilíbrio.
Trabalhar produtos mais rentáveis
Direcionar esforços comerciais para produtos e serviços com melhor contribuição pode ajudar a melhorar o resultado.
Ponto de equilíbrio é ferramenta de gestão
O grande valor desse indicador não está apenas na fórmula.
Está nas perguntas que ele permite fazer.
Quanto preciso vender para pagar minha estrutura?
Quanto preciso vender para alcançar o lucro desejado?
Meu preço atual é suficiente?
Se eu der desconto, quantas vendas adicionais precisarei fazer?
Posso contratar um funcionário agora?
Minha empresa consegue suportar uma nova unidade?
O aumento das vendas está realmente melhorando o resultado?
Essas perguntas transformam um cálculo financeiro em uma ferramenta de decisão.
5 sinais de que sua empresa precisa conhecer o ponto de equilíbrio
1. Você não sabe quanto precisa vender por mês
Se a meta de vendas é definida apenas com base no histórico ou em uma expectativa, falta uma referência financeira importante.
2. O faturamento cresce, mas o dinheiro não sobra
Pode existir um problema de margem, custos, despesas ou fluxo de caixa.
3. Sua empresa concede muitos descontos
É importante entender quanto essas negociações estão afetando a margem.
4. Os custos aumentaram
Uma mudança na estrutura de custos pode alterar completamente o ponto de equilíbrio.
5. Você está planejando expandir
Antes de aumentar a estrutura, é importante saber quanto a empresa precisará vender para sustentar o novo cenário.
Ponto de equilíbrio e planejamento caminham juntos
O ponto de equilíbrio mostra o mínimo necessário para cobrir a estrutura considerada.
O planejamento financeiro vai além.
Ele permite projetar:
- receitas;
- custos;
- despesas;
- investimentos;
- fluxo de caixa;
- lucro esperado;
- diferentes cenários.
Quando os dois são utilizados em conjunto, o empresário consegue tomar decisões com uma visão mais ampla.
Conclusão
Saber quanto sua empresa precisa vender para não ter prejuízo é uma informação fundamental para a gestão.
O ponto de equilíbrio ajuda o empresário a entender a relação entre vendas, custos, despesas e margem de contribuição.
Ele também mostra como mudanças aparentemente simples podem afetar o negócio.
Um aumento nos custos pode elevar o ponto de equilíbrio.
Um desconto pode reduzir a margem de contribuição.
Uma expansão pode aumentar os gastos fixos.
Um novo produto pode melhorar ou piorar o mix de vendas.
Por isso, o ponto de equilíbrio não deve ser calculado apenas uma vez e esquecido.
Ele precisa acompanhar a realidade da empresa.
E existe uma relação direta com tudo o que estamos abordando neste mês:
Preço adequado → margem saudável → ponto de equilíbrio controlado → maior segurança para crescer.
Na Confirma Contabilidade, acreditamos que conhecer os números é essencial para tomar decisões melhores.
Porque não basta saber quanto sua empresa vende. É preciso saber quanto ela precisa vender, quanto realmente sobra e qual caminho pode levar ao resultado desejado.
Você sabe qual é o ponto de equilíbrio da sua empresa?
Se essa conta ainda não faz parte da sua gestão, pode ser um bom momento para começar.
Conte com a Confirma Contabilidade para analisar seus números e transformar informações financeiras em decisões mais seguras.